o “Imposto do Pecado” é o apelido do Imposto Seletivo, um tributo federal criado para encarecer produtos e atividades que fazem mal à saúde ou ao meio ambiente. Não tem nada de religioso: o critério é o dano, não a moral. Em 4 de novembro de 2026, o governo enviou ao Congresso a MP 1.399/2026, com as regras para 2027, e a cobrança deve começar em fevereiro.
Você já ouviu falar no “Imposto do Pecado”? O nome parece de filme, mas o assunto é bem concreto: cigarro, cerveja, refrigerante, carro, aposta. Tudo isso entra na conversa.
E a discussão esquentou. Na noite de quarta-feira (4), o governo Lula enviou ao Congresso a medida provisória que define as alíquotas do tributo para 2027.
A pergunta que importa para quem não acompanha política todo dia é simples: o que vai ficar mais caro, por quê e quem vai pagar essa conta? Vamos por partes, sem juridiquês.
O que é o Imposto do Pecado?
Governo Lula prepara cobrança do ‘imposto do pecado’
“Imposto do Pecado” é o apelido popular do Imposto Seletivo (IS). Ele foi criado pela Reforma Tributária, aprovada na Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025.
O nome oficial não fala em pecado. O que a lei considera é o potencial de dano à saúde ou ao meio ambiente. Não existe julgamento moral nem religioso.
Diferentemente de um imposto geral sobre o consumo, o IS não pega tudo o que compramos. Ele atinge apenas as categorias listadas em lei.
Em poucas palavras: imposto extrafiscal. É o tributo que não serve só para arrecadar. Ele também tenta mudar comportamentos, deixando mais caro aquilo que a sociedade quer consumir menos.
Pense em dois produtos: um pacote de arroz e um maço de cigarro. O primeiro é alimento básico. O segundo tem riscos à saúde amplamente conhecidos. O Imposto Seletivo permite ao Estado tributar o segundo de forma específica, para torná-lo menos atraente.
Por que esse imposto foi criado?
Imposto do pecado terá alíquotas de até 66,7% para cigarro e bebidas …
Há três motivos principais.
Saúde pública. Cigarro e álcool estão associados a doenças que sobrecarregam o SUS. Estudos usados pelo governo estimam que as bebidas ultraprocessadas, como refrigerantes e isotônicos, geram gastos de cerca de R$ 3 bilhões por ano ao sistema.
Proteção ambiental. Veículos mais poluentes e a extração de minérios causam impactos que não ficam restritos a quem compra ou vende. A tributação seletiva tenta colocar parte dessa conta na decisão econômica.
Reorganização tributária. O IS faz parte de uma reforma maior, que substitui impostos antigos sobre o consumo por um modelo mais simples, com CBS, IBS e IS.
IS, IBS e CBS: qual é a diferença?
Governo Lula publica MP do “imposto do pecado”
São siglas parecidas, mas funções diferentes.
| Tributo | O que é | Para que serve |
|---|---|---|
| CBS | Contribuição sobre Bens e Serviços | Tributo federal geral sobre o consumo |
| IBS | Imposto sobre Bens e Serviços | Tributo de estados e municípios sobre o consumo |
| IS | Imposto Seletivo | Desestimular bens e serviços nocivos à saúde ou ao meio ambiente |
CBS e IBS vão substituir gradualmente PIS, Cofins, ICMS e ISS. O Imposto Seletivo é cobrado além deles, só sobre itens específicos.
Na prática, ele também ocupa o lugar do IPI, que será zerado para a maior parte dos produtos.
Quais produtos e atividades serão atingidos?
A lei alcança sete grupos:
- Produtos fumígenos: cigarros e outros derivados do tabaco.
- Bebidas alcoólicas: cerveja, vinho, destilados e outras.
- Bebidas açucaradas: refrigerantes e similares.
- Veículos: automóveis, com regras que levam em conta critérios ambientais.
- Aeronaves e embarcações: categorias previstas em lei, com exceções.
- Bens minerais: extração de determinados minerais.
- Concursos de prognósticos e apostas: modalidades previstas na legislação.
Atenção: estar em um grupo não significa pagar da mesma forma. O enquadramento depende da classificação do produto.
O que a MP 1.399/2026 definiu para 2027?

Esta é a novidade mais recente. A medida provisória foi enviada ao Congresso em 4 de novembro e vale como lei desde a publicação, mas precisa ser votada pelos parlamentares.
O desenho é de transição. Durante 2027, as alíquotas para veículos, aeronaves, embarcações, cigarros, bebidas alcoólicas e bebidas açucaradas devem corresponder às alíquotas atuais do IPI, após fatores de conversão.
Traduzindo: a ideia anunciada é manter a carga tributária que esses produtos já pagam, só que por outro tributo. Não é, em princípio, um aumento geral em 2027.
As alíquotas noticiadas
Segundo a imprensa (Folha de S.Paulo e CNN Brasil), os percentuais ficaram assim:
| Produto ou atividade | Alíquota noticiada para 2027 |
|---|---|
| Cigarros e cigarrilhas | 66,7% sobre base específica + R$ 3,50 por vintena |
| Cervejas de malte | 4,2% |
| Refrigerantes e bebidas açucaradas | 2,6% |
| Vinhos comuns | 8% |
| Vermutes | 12% |
| Vinho do Porto, Madeira e Xerez | 16% |
| Cachaça e destilados de cana | 20% |
| Uísque, vodca, gin e outros destilados | até 24% |
| Loterias e concursos de prognósticos | 0,5% |
| Bens minerais extraídos | 0% |
Para veículos, a conta é mais complexa. A alíquota-base de automóveis de passageiros é de 6,3%, com ajustes. Aeronaves ficam em 6,8%, e certos barcos a motor podem chegar a 12%.
Cuidado com a leitura dos números. Uma alíquota de 24% não significa que a garrafa fica 24% mais cara. O imposto incide sobre uma base de cálculo definida em lei, e o preço final depende da cadeia de produção, dos outros tributos e das decisões das empresas.
O caso do cigarro

Os 66,7% não incidem sobre o preço de prateleira. A base de cálculo equivale, provisoriamente, a 15% do preço de venda ao consumidor, e há ainda os R$ 3,50 por vintena (20 cigarros).
Por isso, não dá para dizer que o cigarro “sobe 66,7%”.
Exceções importantes
- Minerais: alíquota zero em 2027. A regra permanente ainda será debatida.
- Caminhões de carga (a partir de 3.500 kg): ficam fora. Picapes continuam dentro.
- Carros elétricos e sustentáveis certificados: alíquota zero em hipóteses previstas.
- Pessoas com deficiência, pessoas com TEA e taxistas: alíquota zero na compra de automóvel, se cumpridos os requisitos.
- Pequenos produtores de bebida (até 250 mil litros de álcool por ano): descontos nas alíquotas.
O imposto vai deixar tudo mais caro?
Pode influenciar os preços, mas não de forma automática. O imposto é cobrado em uma etapa da cadeia, e o custo pode ser repassado ao consumidor, absorvido pelas empresas ou dividido entre os dois.
Como a meta de 2027 é preservar a carga do IPI, o efeito imediato tende a ser menor do que o nome sugere. O próprio ministro da Fazenda, Dario Durigan, já disse que a alíquota deve ficar abaixo das “expectativas geradas”.
O ponto de atenção está em 2028. Até 31 de maio de 2027, o governo precisa enviar ao Congresso um projeto com as alíquotas definitivas. Aí sim o efeito sobre os preços pode ser diferente.
As estimativas oficiais indicam arrecadação de cerca de R$ 41,9 bilhões em 2027, segundo o projeto de orçamento enviado ao Congresso.
Quando começa a cobrança?
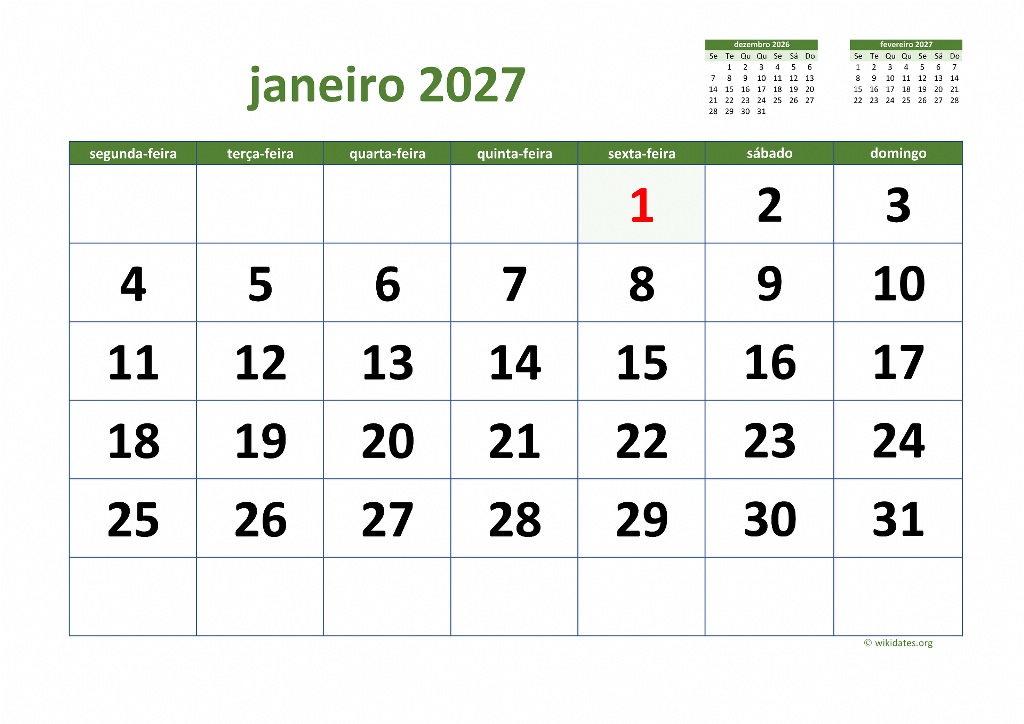
O calendário original previa 1º de janeiro de 2027. Mas a MP saiu depois do prazo e precisa respeitar a noventena.
Em poucas palavras: noventena. É a regra que exige 90 dias entre a publicação de uma norma que cria ou aumenta tributo e o início da cobrança.
Resultado: o IPI foi estendido até janeiro, e o Imposto Seletivo deve começar em fevereiro de 2027.
- 2023: Emenda Constitucional 132 cria a base do imposto.
- 2025: Lei Complementar 214 institui o IS e define as categorias.
- 4 de novembro de 2026: MP 1.399/2026 fixa as regras para 2027.
- Fevereiro de 2027: início previsto da cobrança.
- Até 31 de maio de 2027: projeto de lei com as alíquotas definitivas.
- 1º de janeiro de 2028: início das alíquotas permanentes.
Como toda MP, o texto pode ser alterado pelo Congresso durante a tramitação.
Por que esses produtos?

A lógica é a das externalidades negativas.
Em poucas palavras: externalidade negativa. É o custo de uma atividade que recai sobre terceiros, e não só sobre quem produz ou consome.
O tabagismo gera doenças que o sistema público de saúde atende. O consumo nocivo de álcool tem efeitos sanitários e sociais. A poluição afeta a saúde coletiva. A mineração pode causar danos ambientais e territoriais.
A tributação seletiva tenta fazer com que parte desses custos entre na conta de quem lucra com eles.
Imposto do Pecado funciona?

Tributar produtos nocivos é uma estratégia usada em vários países e recomendada por organismos como a Organização Mundial da Saúde (OMS), principalmente para tabaco, álcool e bebidas açucaradas.
A lógica é direta: com o preço mais alto, parte dos consumidores reduz a compra, adia ou troca por alternativas. Mas o resultado depende de fatores como:
- quanto o preço realmente sobe;
- se há substitutos mais baratos;
- a renda do consumidor;
- a fiscalização contra contrabando;
- se há prevenção e tratamento junto com o imposto.
Três experiências ajudam a comparar:
- México: adotou imposto sobre bebidas açucaradas, e estudos registraram queda nas compras, com diferenças entre faixas de renda.
- Reino Unido: criou faixas ligadas ao teor de açúcar, o que levou fabricantes a reformular produtos.
- França: a tributação do tabaco faz parte de uma estratégia mais ampla, com restrição à publicidade, advertências e prevenção.
Nenhum desses casos prova que o resultado será igual no Brasil. Preço, renda, fiscalização e políticas de apoio mudam tudo.
Quem pode acabar pagando mais?

Imposto do pecado: o que é suas consequências
Aqui entra a análise crítica. Impostos sobre o consumo costumam ser regressivos: quem tem menos renda gasta uma fatia maior do orçamento com bens tributados.
Em poucas palavras: tributo regressivo. É aquele que pesa proporcionalmente mais sobre os mais pobres do que sobre os mais ricos.
Há ainda um problema de fundo. Quem tem dependência de nicotina ou de álcool não muda o consumo só porque o preço subiu. Para essas pessoas, o imposto sozinho pode virar apenas uma conta maior.
Se o objetivo é proteger a saúde, a política precisa vir acompanhada de acesso a tratamento, prevenção e informação. Do contrário, o peso recai sobre quem já tem menos margem.
O dinheiro vai para a saúde?

Não necessariamente. Esta é uma confusão comum.
O Imposto Seletivo é um tributo federal com finalidade extrafiscal: desestimular o consumo nocivo. Isso não significa que a arrecadação será destinada automaticamente ao SUS, a campanhas antitabagismo ou a projetos ambientais.
O dinheiro entra no orçamento público e segue as regras orçamentárias. Por isso, vale cobrar transparência: quanto foi arrecadado, onde foi aplicado e qual foi o efeito sobre a saúde e o meio ambiente?
O que muda para empresas e setores?

‘Imposto do Pecado’, vem ai aumento para carros, petróleo, cerveja e …
- Bebidas: incentivo para reformular receitas, com menos açúcar ou álcool.
- Tabaco: efeito sobre preço, demanda e concorrência com o mercado ilegal.
- Automóveis: critérios ambientais podem pesar nas decisões de produção.
- Mineração: o setor aguarda as regras permanentes, já que 2027 tem alíquota zero.
- Apostas e loterias: passam a ter tributação seletiva, hoje fora do IPI.
A indústria do tabaco e a de bebidas já alertaram para riscos como perda de competitividade e avanço do comércio ilegal. É um argumento que merece checagem com dados, não aceitação automática.
Mitos e verdades
| Afirmação | Resposta |
|---|---|
| O governo vai taxar tudo o que é considerado pecado | Mito. A lei define os itens por dano à saúde ou ao ambiente, não por moral. |
| Todo refrigerante terá a mesma tributação | Não necessariamente. Depende da classificação do produto. |
| O imposto começa em janeiro de 2027 | Mito. A previsão é fevereiro, por causa da noventena. |
| Todos os preços vão subir automaticamente | Não. Depende da cadeia e do repasse de custos. |
| Toda a arrecadação vai para o SUS | Mito. Não há destinação automática. |
| O imposto pode estimular produtos menos nocivos | Verdade. É um dos objetivos da tributação seletiva. |
| As alíquotas de 2027 são definitivas | Mito. Valem só para 2027. |
Por que isso importa para você?
Porque o debate vai muito além de cigarro e cerveja. Ele mostra como o Estado escolhe usar o preço para orientar o que consumimos.
A proposta tem lógica: se certas atividades geram custos para toda a sociedade, faz sentido discutir mecanismos econômicos para reduzi-los. Mas a eficácia não se mede pelo valor arrecadado. Mede-se pela queda do consumo nocivo, pela melhora nos indicadores de saúde, pela proteção ambiental e pela mudança de comportamento das empresas.
Também é preciso acompanhar quem paga. Uma política pública não pode se limitar a cobrar mais de quem já enfrenta dificuldades, sem oferecer prevenção, tratamento e alternativas.
Não basta cobrar mais caro por aquilo que faz mal. O Estado também precisa garantir acesso à saúde, prevenção e alternativas para a população.
No fim, o Imposto do Pecado não deveria ser uma conversa sobre o que é certo ou errado consumir. Deveria ser sobre responsabilidade coletiva, saúde pública, meio ambiente e justiça tributária.
E você: acha que taxar produtos prejudiciais protege a saúde pública ou só aumenta a conta de quem tem menos? Conta pra gente nos comentários.
Compartilhe essa informação!
Fontes
- Receita Federal, Entenda a Reforma Tributária do Consumo
- Receita Federal, Legislação da Reforma Tributária: EC 132/2023 e LC 214/2025
- Gazeta do Povo, Governo envia ao Congresso MP do “imposto do pecado” (4/11/2026)
- Correio Braziliense, Governo envia MP do “imposto do pecado” ao Congresso Nacional
- Folha de S.Paulo, Governo define alíquotas do imposto do pecado para 2027
- CNN Brasil, Imposto do pecado: veja as taxasGoverno envia MP do ‘imposto do pecado’ ao Congresso Nacional
- Ministério da Fazenda, Reforma Tributária
- Organização Mundial da Saúde e Banco Mundial: estudos sobre tributação de tabaco, álcool e bebidas açucaradas